Senin, 25 April 2016

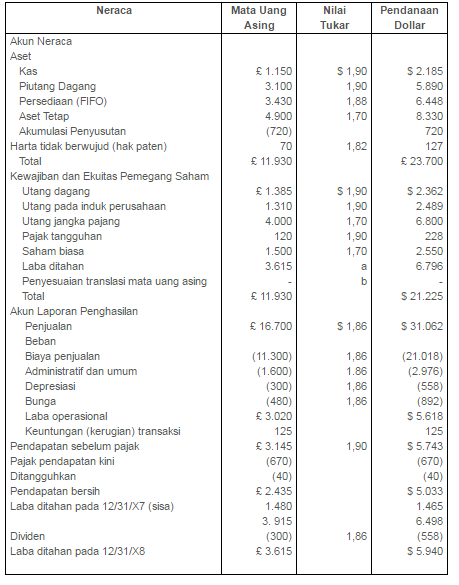
Kasus 6-1 Perusahaan Regents

JAWABAN : METODE KURS SAAT INI
1

BAB 6 Pelaporan Keuangan dan Perubahan Harga

A. Pengertian Perubahan Harga
Untuk memahami makna istilah perubahan harga (changing prices) ,harus dibedakan antara pergerakan harga umum dan pergerakan harga spesifik yang dimana keduanya masuk dalam istilah perubahan harga itu.
1. Perubahan Harga Umum 
Suatu perubahan harga umum terjadi apabila secara rata-rata harga seluruh barang dan jasa dalam suatu perekonomian mengalami perubahan. Unit-unit moneter memperoleh keuntungan atau mengalami kerugian daya beli. Kenaikan harga secara keseluruhan disebut inflasi (inflation), sedangkan penurunan harga disebut deflasi (deflation).
2. Perubahan Harga Spesifik 
Perubahan harga spesifik mengacu pada perubahan dalam harga barang atau jasa tertentu yang disebabkan oleh perubahan dalam permintaan dan penawaran.
B. Mengapa Laporan Keuangan Dimasa Perubahan Harga Berpotensi Menyesatkan?
Selama periode inflasi, nilai aktiva yang dicatat sebesar biaya akuisisi awalnya jarang mencerminkan nilai terkininya yang lebih tinggi). Nilai aktiva yang dinyatakan lebih rendah menghasilkan beban yang dinilai lebih rendah dan laba yang dinilai lebih tinggi. 
Dari sudut pandang manajemen, ketidakakuratan pengukuran dapat mendistorsi :
1. Proyeksi keuangan yang didasarkan pada data seri waktu historis
2. Anggaran yang menjadi dasar pengukuran kinerja
3. Data kinerja yang tidak dapat mengisolasi pengaruh inflasi yang tidak dapat 
dikendalikan.
Laba yang dinilai lebih pada akhirnya akan menyebabkan :
1. Kenaikan dalam proporsi pajak
2. Permintaan dividen lebih banyak dari 
pemegang saham
3. Permintaan gaji dan upah yang lebih tinggi dari para pekerja
4. Tindakan yang merugikan dari negara tuan rumah (seperti pengenaan  pajak keuntungan yang sangat besar). 
Kegagalan untuk menyesuaikan data keuangan perusahaan terhadap  perubahan dalam daya beli unit moneter juga menimbulkan kesulitan bagi pembaca laporan keuangan untuk menginterpretasikan dan membandingkan kinerja operasi perusahaan yang dilaporkan. 
Fungsi mengakui pengaruh inflasi secara eksplisit yaitu : 
1. Pengaruh perubahan harga sebagian bergantung pada transaksi dan keadaan yang dihadapi suatu perusahaan. Para pengguna tidak memiliki informasi yang lengkap mengenai faktor-faktor ini.
2. Mengelola masalah yang ditimbulkan oleh perubahan harga bergantung pada pemahaman yang akurat atas permasalahan tersebut. Pemahaman yang akurat memerlukan kinerja usaha yang dilaporkan dalam kondisi-kondisi yang memperhitungkan pengaruh perubahan harga. 
3. Laporan dari para manajer mengenai permasalahan yang disebabkan oleh perubahan harga lebih mudah dipercaya apabila kalangan usaha menerbitkan informasi keuangan yang membahas masalah-masalah tersebut.
C. Jenis - Jenis Penyesuaian Inflasi
Setiap jenis perubahan harga memiliki pengaruh yang berbeda terhadap ukuran-ukuran posisi keuangan dan kinerja operasi suatu perusahaan.
1. Penyesuaian Tingkat Harga Umum 
Jumlah mata uang yang disesuaikan terhadap perubahan tingkat harga umum (daya beli) disebut mata uang konsatan biaya historis atau ekuivalen daya beli umum. Sebagai contoh, selama periode kenaikan harga, aktiva berumur panjang yang dilaporkan didalam neraca sebesar biaya akuisisi awalnya dinyatakan dalam mata uang nominal. Apabila biaya historisnya tersebut dialokasikan terhadap laba periode kini (dalam bentuk beban depresiasi), pendapatan, yang mencerminkan daya beli kini, ditandingkan dengan biaya yang mencerminkan daya beli (yang lebih tinggi) dari periode terdahulu saat aktiva tersebut dibeli. Oleh sebab itu,  jumlah nominal harus disesuaikan untuk perubahan dalam daya beli umum uang agar dapat ditandingkan secara tepat dengan transaksi kini.
Indeks Harga 
a. Perubahan tingkat harga umum biasanya diukur dengan tingkat harga.
b. Suatu indeks harga adalah rasio biaya.
Penggunaan Indeks Harga
a. Angka indeks harga digunakan untuk mentranslasikan jumlah uang yang dibayarkan selama periode terdahulu menjadi ekuivalen daya beli pada akhir periode.
b. Angka – angka tingkat harga yang telah disesuaikan tidak mewakili biaya kini pos-pos yang dimaksud atau angka-angka tersebut masih merupakan biaya historis, angka – angka biaya historis hanya disajikan ulang dalam unit pengukuran yang baru – daya beli umum pada akhir periode.
2. Penyesuaian Biaya Kini
Model biaya kini berbeda dengan akuntansi yang konvesional dalam dua aspek utama. Pertama, aktiva tetap dinilai berdasarkan biaya kini dan bukan biaya historis. Kedua, laba adalah jumlah sumber daya yang dapat didistribusikan oleh perusahaan dalam suatu periode (tanpa memperhitungkan komponen pajak), namun tetap dapat mempertahankan kapasitas produktif atau modal fisik perusahaan.
3.  Biaya Kini Yang Disesuaikan Dengan Tingkat Harga Umum
Model biaya kini yang disesuaikan dengan tingkat harga umum menggunakan indeks harga umum maupun khusus. Tujuannya adalah untuk mengungkapkan laba dan aset bersih pada ekuivalen daya beli akhir tahun perusahaa, untuk melaporkan aset bersih perusahaan pada biaya kininya dan untuk melaporkan jumlah laba yang menggambarkan kekayaan bersih setelah pajak. Model ini memiliki ciri khas yakni pengungkapan perubahan biaya kini dari aset nonmoneter perusahaan setelah dikurangi inflasi untuk memperlihatkan bagian perubahan nilai aset nonmeneter yang melebihi atau kurang dari perubahan daya beli umum.
D. Pendekatan Terhadap Akuntansi Inflasi Di Beberapa Negara 
1. Amerika Serikat
FASB 1979 menerbitkan Pernyataan Standar Akuntansi Keuangan (SFAS) No. 33 tentang “Pelaporan Keuangan dan Perubahan Harga”, yang mengharuskan perusahaan-perusahaan di AS yang memiliki persediaan dan aset tetap (sebelum dikurangi akumulasi penyusutan) senilai lebih dari $125 juta, atau memiliki total aset senilai lebih dari $1M, untuk mencoba mengungkapakan baik daya beli tetap-biaya historis maupun daya beli tetap biaya kini selama lima tahun.
2. Inggris 
Komite Standar Akuntansi Inggris (Accounting Standard Commitee-ASC) menerbitkan Pernyataan Standard Praktik Akuntansi 16 (Statement Of Standard Accounting Practice-SSAP 16).
Perbedaan SSAP 16 dengan SFAS 33 yaitu :
a. Apabila standar AS mengharuskan 
akuntansi dolar konstan dan biaya kini, SSAP 16 mengadopsi hanya metode biaya kini untuk pelaporan eksternal.
b. Apabila penyesuaian inflasi AS berpusat pad laporan laba rugi, laporan biaya kini di Inggris mewajibkan baik laporan laba rugi dan neraca biaya kini, beserta pencatatan penjelasan.
Standar di Inggris memperbolehkan tiga pilihan pelaporan :
1. Menyajikan akun-akun biaya kini sebagai laporan keuangan dasar dengan akun-akun pelengkap biaya historis.
2. Menyajikan akun-akun biaya historis sebagai laporan keuangan dasar dengan akun-akun pelengkap biaya kini.
3. Menyediakan akun-akun biaya kini sebagai satu-satunya akun yang dilengkapi dengan informasi biaya historis yang memadai. 
Dengan perlakuan keuntungan dan kerugian yang terkait dengan pos-pos moneter, FAS 33 menharuskan pengungkapan terpisah untuk tiap-tiap angka. SSAP 16 mengaharuskan dua angka yang keduanya mencerminkan pengaruh perubahan harga spesifik, yaitu Penyesuaian modal kerja moneter ( Monetary Working Capital Adjustment) / MWCA mengakui  pengaruh perubahan harga khusus terhadap total jumlah modal kerja yang digunakan oleh perusahaan dalam operasinya. Dan Mekanisme Penyesuaian Memungkinkan pengaruh perubahan harga spesifik terhadap aktiva non moneter perusahaan. 
3. Brasil
Brasil Walaupun tidak lagi diwajibkan akuntansi inflasi yang direkomendasikan di Brasil hari ini mencerminkan 2 kelompok pilihan pelaporan yakni Hukum Perusahaan Brasil dan Komisi Pengawasan Pasar Modal Brasil. 
Penyesuaian inflasi yang sesuai dengan hukum perusahaan menyajikan ulang akun-akun aktiva permanen dan ekuitas pemegang saham dengan menggunakan indeks harga yang diakui oleh pemerintah federal untuk mengukur devaluasi matauanglokal. Penyesuaian inflasi terhadap aktiva permanen dan ekuitas pemegang saham disajikan bersih terhadap jumlah lebih yang diungkapkan secara terpisah dalam laba kini sebagai keuntungan atau kerugian koreksi moneter. 
Penyesuaian tingkat harga terhadap ekuitas pemegang saham merupakan  jumlah investasi pemegang saham pada awalperiode yang harus tumbuh agar tidak tertingla dengan laju inflasi. Penyesuaian aktiva permanen yang lebih kecil daripada penyesuaian ekuitas menyebabkan kerugian daya beli yang mencerminkan resiko yang dihadapi perusahan terhadap aktiva moneter bersihnya.
E. Internasional Accounting Standards Board (IASB)
IASB menyimpulkan bahwa laporan posisi keuangan dan kinerja operasional yang dinyatakan dalam mata uang lokal di lingkungan hiperinflasin tidak bermanfaat. Perusahaan pelapor harus mengungkapkan: 
1) Fakta bahwa penyajian ulang atas perubahan daya beli umum unit pengukuran telah dilakukan
2) Model penilaian aset yang digunakan dalam laporan utama yakni penilaian historis atau biaya-kini
3) Entitad dan tingkat indeks harga per tanggal neraca, berikut pergerakannya selam tahun pelaporan

4) Laba atau rugi moneter bersih tahun berjalan.

BAB 5 Translasi Mata Uang Asing

Translasi Mata Uang Asing.
 Translasi mata uang asing adalah proses pelaporan informasi keuangan dari satu mata uang ke mata uang lainnya. Translasi mata uang asing dilakukan untuk mempersiapkan laporan keuangan gabungan yang memberikan laporan pada pembaca informasi mengenai oprasional perusahaan secara global, dengan memperhitungkan laporan keuangan mata uang asing dari anak perusahaan terhadap mata uang asing induk perusahaan.
Tiga alasan tambahan dilakukannya translasi mata uang asing yaitu:
1.      Mencatat translasi mata uang asing
2.      Memperhitungkan efeknya perusahaan terhadap translasi mata uang asing, dan
3.      Berkomunikasi dengan peminat saham asing
Latar Belakang dan Terminologi
            Translasi mata uang asing tidak sama dengan konversi, yaitu translasi mata uang secara fisik. Translasi mata uang asing merupakan translasi sederhana dalam ekspresi moneter, seperti saat neraca menggunakan poundsterling  Inggris kemudian disajikan ulang dalam pedanannya dolar AS. Tidak terjadi translasi secara fisik dan tidak ada transaksi yang dapat dihitung seperti pada konversi.
Transaksi mata uang bisa terjadi langsung di pasar spot, pasar forward atau pasar swap.
Ø  Kurs pasar spot dipengaruhi berbagai factor, termasuk juga perbedaan tingkat inflasi antar Negara, perbedaan pada saham nasional dan espektasi mengenai arah tingkat mata uang selanjutnya, kurs ini bersifat langsung atau tidak langsung.
Ø  Kurs pada pasar forward adalah persetujuan untuk mentranslasikan sejumlah mata uang yang telah ditetapkan untuk masa yang akan dating. Transaksi pada pasar forward mendapatkan potongan atau premi dari pasar spot atau sebagai tingkat pasar forward.
Ø  Transaksi kurs swap melibatkan pembelian spot dan penjualan forward yang simultan atau penjualan forward yang simultan atau penjualan spot dan pembelian forward mata uang.
Masalah
            Jika nilai tukar mata uang asing relatif stabil. translasi mata uang asing keuangan tidak akan sulit daripada mentranslasikan perinchi atau kaki terhadap pedanannya metric tersebut. Bagaimanapun, nilai tukar tidak pernah stabil. Sistem keuangan pada kebanyakan negara industri sangat bebas dalam menentukan nilai mereka sendiri pada pasar saham.
Efek Laporan Keuangan Terhadap Kurs Alternatif Translasi Mata Uang Asing
Tiga kurs translasi yang digunakan untuk mentranslasikan maraca mata uang asing terhadap mata uang domestik yaitu:
Ø  Kurs saat ini, kurs yang berlaku pada tanggal laporan keuangan.
Ø  Kurs historis, translasi mata uang yang berlaku saat aseets dengan mata uang pertama kali didapatkn atau saat kewajiban dengan mata uang asing pertama kali muncul.
Ø  Lurs rata rata, nilai rata-rata biasa atau dengan pembobotan baik pada kurs historis atau saat ini.
Tipe dalam penyesuaian tukar menukar
https://blogger.googleusercontent.com/img/b/R29vZ2xl/AVvXsEgrtozOEDTj4w8LJ6xPcROf4p1eOFhyDPuZVx-_vg7VCmI5qsZoqW0dCTqukt-C-e-3YCRcrOra4FdP0-ox2jyFIdq9yRoo31OQqgD6eirlYAm1wJpFLzewg1D8dLw64afa3Ie9wkQwTZg/s400/gambar.jpg
Transaksi Mata Uang Asing
Kriteria mata uang fungsional
Faktor Ekonomi
Mata Uang Lokal Sebagai Mata Uang Fungsional
Mata Uang Induk Perusahaan Sebagai Mata Uang Fungsional


Arus Kas
Menggunakan mata uang lokal dan tidak berpengaruh terhadap arus kas
Berpengaruh secara langsung terhadap arus kas dan dikembalikan ke induk perusahaan


Harga Jual
Sangat tidak peduli dengan tingkat perubahan nilai tukar dan diatur oleh kompeasi lokal
Respinsif terhadap perubahan nilai tukar dan dilakukan oleh kompetisi internasional


Harga Pasar
Kebanyakan pada negara adidaya dan menggunakan mata uang lokal
Kebanyakan pada negara induk dan menggunakan mata uang induk


Anggaran Biaya
Sering terjadi pada daerah local
Sangat berkaitan dengan faktor produktif yang diberikan dari induk perusahaan


Keuangan
Menggunakan mata uang lokal dan dilayani oleh operasional local
Diberikan oleh induk perusahaan atau bergantung pada induk perusahaan agar memenuhi keajaiban jangka panjang


Internal Perusahaan
Jarang, tidak ekstensif
Sering kali 4 transaksi yang eksentif


·         Perspektif Transaksi Tunggal
Pada transaksi tunggal, penyesuaian nilai tukar baik stabil atau tidak dimasukkan sebagai penyesuaian terhadap pembukuan transaksi awal dengan alasan bahwa transaksi dan perjanjiannya merupakan kejadian tunggal.
·         Perspektif Ganda
Pada transaksi ganda, penerimaan piutang mempertimbangkan kejadian yang terpisah dari penjualan yang memberikan tambahan pendapatan.
Translasi Mata Uang Asing
Ø  Metode Nilai Tukar Tunggal
Metode ini mengaplikasikan nilai tukar tunggal, harga penutupan atau harga saat itu terhadap saham dan hutang asing. Pendapatan dan beban biasanya ditranslasikan oleh rata rata nilai tukar saat itu pada setiap periode.
Ø  Metode Current-Noncurrent
Pada metode ini, asset lancar yang dimiliki anak perusahaan saat itu dan utang lancer ditranslasikan ke dalam mata uang induk perusahaan mereka pada laporan keuangannya dengan kurs saat ini.
Ø  Metode Moneter-Nonmoneter
Metode ini menggunakan skema klasifikasi neraca untuk menukarkan nilai tukar mata uang asing yang sesuai.
Ø  Metode Kurs Sementara
Dengan metode ini, translasi mata uang asing tidak merubah sifat sebuah item yang dihitung, hal tersebut hanya merubah unit peruntungannya saja. Dengan kata lain, translasi mata uang asing neraca disajikan ulang menggunakan mata uang item tersebut, tetapi bukan penilaian aktual.
Ø  Metode Nilai Tukar Ganda
Metode ini mengkombinasikan kurs saat ini dan kurs historis dalam proses transalasi mata uang asingnya.
Keuntungan dan Kerugian Translasi Mata Uang Asing
Pendekatan akutansi untuk penyesuaian translasi mata uang asing yaitu:
1.      Penangguhan
2.      Penangguhan dan Amortitasi
3.      Penangguhan Sebagian
4.      Tidak Ada Penangguhan
Pengembangan Akutansi Translasi Mata Uang Asing
Beberapa perspektif historis tentang akutansi Translasi Mata Uang Asing di Negara amerika sebagai berikut:
1.      Pra 1965
Praktik translasi mata uang asing masih dipandu oleh bab 12 dari Accounting Research Bulletin No 43
2.      1965-1975
Translasi mata uang asing seluruh pembayaran dan penerimaan mata uang asing pada kurs saat ini diperbolehkan setelah Accounting Principles Board Opinion No 6 dikeluarkan pada tahun 1965.
3.      1975-1981
FASB mengeluarkan FAS no 8 pada tahun 1975.
4.      1981-sekarang
FASB mengeluarkan Statement of Financial Accounting Standards no 52 tahun 1981.
Gambaran Standar No. 52/ Standar Akuntansi Internasional 21.
·         Translasi Saat Mata Uang Local Adalah Mata Uang Fungsional.
Prosedur kurs saat ini digunakan adalah:
1.      Seluruh aset dan kewajiban asing yang ditranslasikan terhadap dolar menggunakan nilai tukar yang berlaku pada tanggal tanggal neraca. Akun modal ditranslasikan pada kurs historis.
2.      Pendapatan dan beban ditranslasikan menggunakan nilai tukar yang berlaku pada waktu translasi, walaupun nilai tukar rata-rata tambahan dapat digunakan untuk kelayakan.
3.      Keuntungan dan kerugian dilaporkan dalam komponen ekuitas gabungan pemegang saham yang terpisah. Penyesuaian nilai tukar tersebut tidak dimasukan kedalam laporan laba rugi higga operasional luar negri telah terjual atau investasi telah diputuskan tidak bernilai.
·         Translasi Saat Mata Uang Induk Perusahaan Adalah Mata Uang Fungsional. 
1.      Aset dan kewajiban moneter serta nonmoneter bernilai pada harga pasar saat itu ditranslasikan menggunakan nilai tukar yang berlaku pada saat laporan keuangan, item nonmoneter lainnya dan modal ditranslasikan pada kurs historis.
2.      Pendapatan dan beban ditranslasikan menggunakan nilai tukar rata-rata untuk periode kecuali item yang berhubungan dengan item nonmoneter yang ditranslasikan menggunakan kurs historis.
3.      Keuntungan dan kerugian translasi mata uang asing direfleksikan dalam pendapatan lancar.
·         Translasi saat mata uang asing adalah mata uang fungsional.
Usaha gabungan asing mungkin akan tetap mencatat pmbukuanta dalam satu mata uang asing saat mata uang fungsionalnya adalah mata uang asing lain. Dalam situasi ini, laporan keuangan akan dihitung ulang dari mata uang local ke dalam mata uang fungsional (metode kurs sementara) lalu ditranslasikan ke dalam dollar AS menggunakan metode kurs saat ini.
Permasalahan Perhitungan
1.      Perspektif Laporan
2.      Harga Perolehan
3.      Konsep Pendapatan
4.      Laba Terkelola
Translasi Mata Uang Asing Dan Inflasi
            Hubungan terbalik antara tingkat inflasi sebuah Negara dengan nilai eksternal mata uangnya telah ditunjukan secara empiris. Sehingga penggunaan kurs saat ini untuk mentranslasikan biaya aset nonmoneter yang bertempat dalam kondisi yang cenderung berinflasi akan menghasilkan paclanannya mata uang dosmetik jauh dibawah nilai aslinya.
Translasi Mata Uang Asing Dimana Saja
            Gambaran kurs dalam standar kanada (Cica 1960) focus terhadap utang asing jangka panjang. Keuntungan dan kerugian dari translasi mata uang asing ditangguhkan dan diamortitasi karena tidak diakui sebagai pendapatan.
            Perbedaan antara Inggris dan Amerika Serikat, di Inggris laporan keuangan harus disesuaikan terlebih dahulu terhadap level harga saat itu lalu ditranslasikan menggunakan kurs saat ini. AS menggunakan kurs sementara.
            Terdapat perbedaan ias 21 revisi dan ias no 25. Pada ias no 21 laporan keuangan anak perusahaan yang berbeda dinegara dengan inflasi tinggi harus disesuaikan untuk merefleksikan perubahan dalam harga secara umum sebelum translasi mata uang asing standard yang dilakukan inggris.

Jepang telah merubah standard mereka untuk menggunakan metode kurs saat ini pada semua kondisi dengan penyesuaian translasi mata uang asing yang diperlihatkan pada neraca dalam ekuitas pemegang saham.